קצבת אזרח ותיק: מי מקבל בגיל 67 ומי צריך לחכות ל-70
הקצבה אינה מגיעה אוטומטית בגיל הפרישה, ומי שממשיך לעבוד עשוי לגלות שהיא נדחית. הסכומים ב-2026, איך עובד מבחן ההכנסות עד גיל 70, ולמה דחייה דווקא מגדילה את הקצבה לכל החיים
בן פלמון
ביזפורטלפורסם:

רבים מניחים שקצבת הביטוח הלאומי מתחילה להגיע ביום שבו מגיעים לגיל הפרישה. בפועל יש שלב ביניים שנמשך עד גיל 70, ובו הזכאות תלויה בהכנסה מעבודה. מי שממשיך לעבוד עשוי לגלות שהקצבה נדחית, ומי שמבין את הכללים מראש יכול להרוויח מכך דווקא.
מהם הסכומים ב-2026?
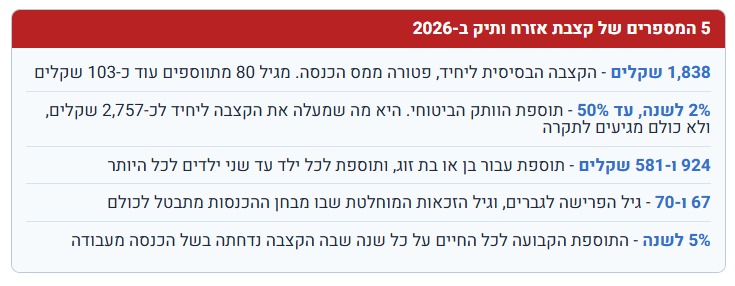
קצבת אזרח ותיק ליחיד עומדת על 1,838 שקלים בחודש. רוב המקבלים זכאים לתוספת ותק ביטוחי של עד 50%, שמעלה את הסכום לכ-2,757 שקלים. יחיד עם בן זוג שאינו מקבל קצבה בעצמו מגיע לכ-2,762 שקלים לפני תוספת הוותק.
מגיל 80 מתווספים עוד כ-103 שקלים, כך שהמינימום עולה לכ-1,941 שקלים. הקצבה עצמה פטורה ממס הכנסה, ולכן הסכום שנכנס לחשבון הוא הסכום המלא.
איך נבנית תוספת הוותק, והאם היא אוטומטית
תוספת הוותק היא הרכיב שהכי משנה את הסכום, ורוב האנשים אינם יודעים איך היא מחושבת. השיעור עומד על 2% מהקצבה הבסיסית עבור כל שנה שבה האדם היה מבוטח בביטוח זקנה, עד תקרה של 50%. מכאן מגיע הפער בין 1,838 שקלים לבין כ-2,757.
המשמעות: מי שצבר 25 שנות ביטוח מגיע לתקרה, ומי שצבר פחות מקבל פחות. עולים שהגיעו בגיל מבוגר, מי ששהה שנים ארוכות בחו"ל, ומי שהיו לו תקופות ארוכות בלי תשלום דמי ביטוח, עלולים לגלות שהתוספת שלהם חלקית. שווה לבדוק את מספר שנות הביטוח הרשומות ולוודא שהן משקפות את המציאות, כי טעויות ברישום קורות.
מאיזה גיל מגיעה הקצבה?
גיל הפרישה לגברים הוא 67, ולנשים הוא נע בין 62 ל-65 בהתאם לשנת הלידה. מהגיל הזה אפשר לקבל את הקצבה, אבל כפוף למבחן הכנסות.
גיל 70 הוא גיל הזכאות המוחלטת. ממנו והלאה מבחן ההכנסות מבוטל לחלוטין, וכל מי שעומד בתנאי התושבות והביטוח מקבל את הקצבה בלי קשר לגובה ההכנסה מעבודה.
למדריכים כלכליים נוספים מאתר ביזפורטל - לחצו כאן
פרסומת
איך עובד מבחן ההכנסות?
הוא חל על הכנסה מעבודה בלבד, בין גיל הפרישה לגיל 70. הכנסה מפנסיה, מדמי שכירות, מריבית או מדיווידנד אינה נספרת בו. זו נקודה שרבים מפספסים ובגללה מוותרים מראש על הגשת תביעה.
המשמעות: פורש שחי מקצבת פנסיה בלבד ואינו עובד זכאי לקצבה כבר בגיל הפרישה, גם אם הפנסיה שלו גבוהה. עובד שממשיך להשתכר סכום ניכר עשוי לגלות שהקצבה נדחית עד שההכנסה יורדת או עד גיל 70.
דחייה היא הפסד?
דווקא לא, וזה החלק שהכי פחות מוכר. על כל שנה שבה הקצבה נדחתה בשל הכנסה גבוהה מתווספים 5% לקצבה המלאה, עד גיל 70. דחייה של שנתיים מוסיפה 10%, ודחייה של שלוש שנים מוסיפה 15%.
התוספת הזו נשארת לכל החיים. עובד שדחה שלוש שנים והגיע לקצבה של 2,757 שקלים מקבל תוספת של מאות שקלים בכל חודש, לאורך עשרים שנה ויותר. מי שמתלבט אם להמשיך לעבוד כדאי שיכניס את המספר הזה לחשבון.
הקצבה מול הפנסיה: שני מקורות, שני כללים
קצבת אזרח ותיק וקצבת הפנסיה מגיעות משני עולמות נפרדים ואינן מקזזות זו את זו. הפנסיה נובעת מהצבירה האישית ומנוהלת בקרן, והקצבה נובעת מהביטוח הלאומי ומבוססת על שנות התושבות והביטוח.
ההבדל המעשי גדול: הפנסיה חייבת במס וניהנית מפטור חלקי דרך קיבוע זכויות, בעוד הקצבה פטורה לגמרי. פורש עם קצבת פנסיה של 5,200 שקלים וקצבת אזרח ותיק של 2,757 מקבל בפועל כ-8,000 שקלים, שרובם המכריע מגיעים אליו נטו.
תוספות עבור בן זוג וילדים
לצד תוספת הוותק קיימות תוספות תלויים. עבור בן או בת זוג משולמת תוספת של 924 שקלים מינואר 2026, ועבור ילדים משולמת תוספת של 581 שקלים לילד, עד שני ילדים לכל היותר.
התוספת עבור בן הזוג מותנית בכך שהוא אינו מקבל קצבה בעצמו ובמבחן הכנסות נפרד שחל עליו. זו הסיבה שזוגות רבים מגלים שרק אחד מהם מקבל את התוספת, ולעיתים מגישים שתי תביעות נפרדות במקום אחת מורחבת.
מה קורה אחרי פטירה
בן או בת זוג של מי שקיבל קצבת אזרח ותיק אינם נשארים בלי כלום. הביטוח הלאומי משלם מענק פטירה חד-פעמי למי שהיה בן זוגו של הנפטר, ובמקביל נבחנת זכאות לקצבת שאירים או להמשך קצבה בזכות עצמה, לפי הגיל והנסיבות.
פרסומת
בפועל, אלמן או אלמנה שמקבלים קצבה משלהם אינם מקבלים שתי קצבאות מלאות, ולכן שווה לבדוק מראש איזו קצבה משתלמת יותר. זו נקודה שמשפיעה על תכנון ההכנסה של משק בית זוגי, ורוב האנשים נתקלים בה רק ברגע הקשה ביותר.
מה זו השלמת הכנסה?
זו תוספת לקצבה למי שהכנסותיו נמוכות. יחיד שהכנסתו אינה עולה על כ-3,345 שקלים בחודש, וזוג שהכנסתו המשותפת אינה עולה על כ-5,273 שקלים, עשויים להיות זכאים לה.
ההשלמה נבחנת לפי כלל ההכנסות, כולל פנסיה ונכסים, ולכן היא נבדקת פרטנית. היא גוררת אחריה גם הנחות נלוות בארנונה, בתחבורה ציבורית ובתרופות, ולכן שווה לבדוק זכאות גם למי שנמצא קרוב לסף.
ההטבות שנלוות לקצבה
הקצבה עצמה היא רק חלק מהתמונה הכספית. מי שמקבל אותה זכאי להנחות שמצטברות לסכומים משמעותיים לאורך שנה: הנחה בארנונה, הנחות בתחבורה הציבורית, הנחות בתרופות ובאגרות שונות, והטבות מס נוספות שמגיעות עם הגיל, כמו נקודות זיכוי ופטור חלקי על הכנסות מריבית.
מי שזכאי גם לתוספת השלמת הכנסה נכנס לסל הטבות רחב בהרבה, שכולל בין היתר הנחות מוגדלות בארנונה ובחשמל. לכן גם מי שנמצא קרוב לסף ומניח שהוא אינו זכאי כדאי שיגיש בקשה ויקבל תשובה רשמית, במקום להסתמך על הערכה.
פרסומת

מה כדאי לעשות
להגיש תביעה סמוך לגיל הפרישה גם למי שממשיך לעבוד, כדי שהזכאות תיבחן ותתועד. לבדוק את תוספת הוותק הביטוחי, שמשנה את הסכום בעשרות אחוזים. ולוודא בגיל 70 שהקצבה אכן החלה, כי מהגיל הזה אין שום מבחן שמונע אותה.
מי שנמצא בין 67 ל-70 וממשיך לעבוד יכול לעשות חישוב פשוט: כמה הקצבה שנדחית שווה היום, מול תוספת של 5% לשנה שתישאר לכל החיים. אצל חלק מהאנשים התשובה מפתיעה.
הכתבה המלאה פורסמה במקור בביזפורטל.
מצאתם טעות לשון?